Domain miet-kühltürme.de kaufen?
Wir ziehen mit dem Projekt
miet-kühltürme.de um.
Sind Sie am Kauf der Domain
miet-kühltürme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain miet-kühltürme.de kaufen?
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
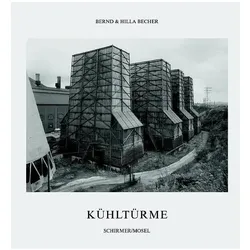
Becher,B.:Kühltürme, Fachbücher von Hilla Becher, Bernd BecherUnsere Becher-Edition, die bereits 13 Bände umfasst, wächst weiter. Im Rahmen ihrer photographischen Dokumentation industrieller Bauten, die inzwischen international anerkannt und mit Preisen gewürdigt wird, haben Bernd und Hilla Becher in den letzten 40 Jahren ein unschätzbares Archiv an Einzelaufnahmen und typologischen Reihen zusammengetragen. Neben Ansichten ganzer Anlagen spielte das "Portrait" einzelner Objekte, nach Sachgruppen und Konstruktionsarten geordnet, von Anfang an eine herausragende Rolle im Kanon des vergleichenden Sehens. Der neue Band ist den Kühltürmen gewidmet, die seit Ende des 19. Jahrhunderts unübersehbarer Bestandteil von Elektrizitäts- und Stahlwerken sind. Anfangs wurden sie aus wirtschaftlichen Gründen noch aus Holz gebaut, später überwiegen die witterungs- und materialbeständigeren Stahlbetonkonstruktionen, die über 100 m hoch sein können und in ihrer kompakten Monumentalität die umgebende Landschaft weithin sichtbar dominieren. Unser Band enthält 236 Photographien von Kühltürmen in allen Form- und Materialvarianten, die Bernd und Hilla Becher seit den frühen 60er Jahren in den USA, in Frankreich, England, Deutschland, Belgien und Holland aufgenommen haben.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
-
Becher,B.:Kühltürme, Fachbücher von Hilla Becher, Bernd BecherUnsere Becher-Edition, die bereits 13 Bände umfasst, wächst weiter. Im Rahmen ihrer photographischen Dokumentation industrieller Bauten, die inzwischen international anerkannt und mit Preisen gewürdigt wird, haben Bernd und Hilla Becher in den letzten 40 Jahren ein unschätzbares Archiv an Einzelaufnahmen und typologischen Reihen zusammengetragen. Neben Ansichten ganzer Anlagen spielte das "Portrait" einzelner Objekte, nach Sachgruppen und Konstruktionsarten geordnet, von Anfang an eine herausragende Rolle im Kanon des vergleichenden Sehens. Der neue Band ist den Kühltürmen gewidmet, die seit Ende des 19. Jahrhunderts unübersehbarer Bestandteil von Elektrizitäts- und Stahlwerken sind. Anfangs wurden sie aus wirtschaftlichen Gründen noch aus Holz gebaut, später überwiegen die witterungs- und materialbeständigeren Stahlbetonkonstruktionen, die über 100 m hoch sein können und in ihrer kompakten Monumentalität die umgebende Landschaft weithin sichtbar dominieren. Unser Band enthält 236 Photographien von Kühltürmen in allen Form- und Materialvarianten, die Bernd und Hilla Becher seit den frühen 60er Jahren in den USA, in Frankreich, England, Deutschland, Belgien und Holland aufgenommen haben.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Miet-, Wohn- und Wohnungsbaurecht 86. Ergänzungslieferung, FachbücherDie 86. Ergänzungslieferung zum Miet-, Wohn- und Wohnungsbaurecht bietet eine umfassende Aktualisierung der relevanten Rechtsvorschriften bis zum 1. September 2025. Diese Lieferung enthält alle Texte nach der GEG-Novelle und berücksichtigt die neuesten Änderungen, die durch das Vierte Bürokratieentlastungsgesetz sowie das Gesetz zur weiteren Digitalisierung der Justiz eingeführt wurden. Zu den wesentlichen Neuerungen gehören Regelungen zur Zulassung virtueller Wohnungseigentümerversammlungen und zur Erleichterung des Einsatzes von Steckersolaranlagen. Darüber hinaus werden wichtige Gesetze wie das Messstellenbetriebsgesetz und das Kraft-Wärme-Kopplungsgesetz behandelt. Diese Ergänzung ist besonders wertvoll für Fachleute aus der Rechtsanwaltschaft, der Richterschaft sowie für Haus- und Grundbesitzervereine, Mietervereine und Wohnungsbaugesellschaften, die sich über die aktuellen Entwicklungen im Miet- und Wohnungsrecht informieren möchten.33,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Miet-, Wohn- und Wohnungsbaurecht 87. Ergänzungslieferung, FachbücherDas Fachbuch "Miet-, Wohn- und Wohnungsbaurecht 87. Ergänzungslieferung" bietet eine umfassende und aktuelle Übersicht über die relevanten rechtlichen Aspekte des Miet- und Wohnungsbaurechts in Deutschland. Mit einem Umfang von 580 Seiten und in loseblattform gestaltet, ermöglicht es eine flexible Handhabung und einfache Aktualisierung der Inhalte. Die erste Auflage, die im Jahr 2026 veröffentlicht wird, behandelt die neuesten Entwicklungen und Änderungen in der Gesetzgebung, die für Fachleute im Bereich Wirtschaft und Recht von Bedeutung sind. Die klare Struktur und die präzisen Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Jurist*innen, Immobilienverwalter*innen und alle, die sich mit Miet- und Wohnrecht auseinandersetzen. Die deutsche Sprache und die detaillierte Aufbereitung der Themen garantieren eine hohe Verständlichkeit und Anwendbarkeit in der Praxis. Dieses Buch ist ein wertvolles Werkzeug für alle, die sich mit den komplexen Fragestellungen des Miet- und Wohnungsbaurechts beschäftigen.38,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.